Domain audiompeg.de kaufen?
Wir ziehen mit dem Projekt
audiompeg.de um.
Sind Sie am Kauf der Domain
audiompeg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain audiompeg.de kaufen?
Wann negativzinsen?
Negativzinsen treten in der Regel auf, wenn Zentralbanken versuchen, die Wirtschaft anzukurbeln, indem sie die Kreditvergabe fördern und die Sparquote senken. Dies geschieht oft in Zeiten wirtschaftlicher Unsicherheit oder Stagnation, um Investitionen und Konsum anzukurbeln. Negativzinsen können auch dazu dienen, die Inflation anzukurbeln, da sie Anreize schaffen, Geld auszugeben anstatt zu sparen. Die Einführung von Negativzinsen ist jedoch umstritten, da sie Auswirkungen auf Banken, Sparer und die allgemeine Wirtschaft haben können. Letztendlich ist die Entscheidung zur Einführung von Negativzinsen von verschiedenen Faktoren abhängig, darunter die wirtschaftliche Lage, die Inflationsrate und die Geldpolitik der jeweiligen Zentralbank. **
Sind negativzinsen erlaubt?
Sind Negativzinsen erlaubt? Diese Frage hängt von den jeweiligen rechtlichen Rahmenbedingungen ab, die von Land zu Land unterschiedlich sein können. In einigen Ländern sind Negativzinsen für Banken und Finanzinstitute erlaubt, während sie in anderen Ländern möglicherweise eingeschränkt oder verboten sind. Die Zulässigkeit von Negativzinsen kann auch von der Art des Vertrags abhängen, den eine Person oder ein Unternehmen mit einer Bank oder einem Finanzinstitut abgeschlossen hat. Es ist wichtig, sich über die geltenden Gesetze und Vorschriften in Bezug auf Negativzinsen in dem jeweiligen Land zu informieren, um zu verstehen, ob sie erlaubt sind. **

Ähnliche Suchbegriffe für Negativzinsen
Top-Angebote
Produkte zum Begriff Negativzinsen:
-
Langner, Olaf: Verwahrentgelt und Negativzinsen in der BankpraxisVerwahrentgelt und Negativzinsen in der Bankpraxis , Zum Werk Das Werk bietet eine systematische und praxisbezogene Darstellung der zivilrechtlichen, steuerrechtlichen und europarechtlichen Fragestellungen rund um die Themen Verwahrentgelt und Negativzinsen im Verhältnis der Kreditinstitute zu ihren Kunden. In diesem Bereich sind noch viele Fragen offen, die Ausprägungen bei den Kreditinstituten sind vielfältig und erst vereinzelt äußert sich die Rechtsprechung zu möglichen rechtlichen Ausgestaltungen und deren Rechtsfolgen für die (kautelarjuristische) Praxis. Abgerundet wird das Werk mit einer Darstellung zum Wirkzusammenhang zwischen der EZB-Zinspolitik und den daraus resultierenden Belastungen bei den Geschäftsbanken und einer rechtsvergleichenden Darstellung. Vorteile auf einen Blick praxisnah umfassende Behandlung aller Fragestellungen zum Thema Zielgruppe Das Werk richtet sich an alle Rechts- und Wirtschaftswissenschaftlerinnen und -wissenschaftler, Bankkundinnen und Bankkunden sowie an Bankerinnen und Banker, die sich konkret zu der Praxis und den Grundlagen der Negativzinsen sowie des Verwahrentgelts informieren möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230605, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Autoren: Langner, Olaf, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 182, Abbildungen: mit 6 Abbildungen, Keyword: Einlagenzinssatz; EZB; Leitzins; Verwahrverhältnis; Zinszahlungspflicht, Fachschema: Bankrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Bankrecht, Thema: Verstehen, Text Sprache: fre ger, Seitenanzahl: XXVII, Seitenanzahl: 155, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 159, Höhe: 14, Gewicht: 384, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anlagealternativen in Zeiten von Negativzinsen für Privatanleger, Taschenbuch von Anonymous, GRIN, 978-3-346-51149-2Anlagealternativen In Zeiten Von Negativzinsen Für Privatanleger, Taschenbuch Von Anonymous, Grin, 978-3-346-51149-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirken sich Negativzinsen auf Anlageentscheidungen von vermögenden Privatanlegern aus? Private Banking und die Geldpolitik der EZB, TaschenbuchWie Wirken Sich Negativzinsen Auf Anlageentscheidungen Von Vermögenden Privatanlegern Aus? Private Banking Und Die Geldpolitik Der Ezb, Taschenbuch Von Jasmin Janle, Grin, 978-3-668-26778-7, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer bekommt negativzinsen?
Negativzinsen werden in der Regel von Banken an Kunden weitergegeben, die hohe Geldbeträge auf ihren Konten halten. Das bedeutet, dass diese Kunden für das Halten ihres Geldes bei der Bank zahlen müssen, anstatt Zinsen zu erhalten. Dies kann beispielsweise bei großen Unternehmen, institutionellen Anlegern oder vermögenden Privatpersonen der Fall sein. Die Banken erheben Negativzinsen, um die Kosten für die Aufbewahrung von großen Geldmengen auszugleichen und um Anreize zu schaffen, dass das Geld investiert oder ausgegeben wird. Kleinsparer oder normale Privatkunden sind in der Regel nicht von Negativzinsen betroffen. **
-
Was bedeutet "Negativzinsen"?
Negativzinsen bedeuten, dass Banken oder andere Finanzinstitute ihren Kunden Zinsen berechnen, wenn sie Geld bei ihnen einzahlen. Das bedeutet, dass Kunden für das Halten von Geld auf ihren Konten bezahlen müssen, anstatt Zinsen dafür zu erhalten. Negativzinsen werden oft von Zentralbanken eingeführt, um die Wirtschaft anzukurbeln, indem sie Anreize schaffen, Geld auszugeben oder zu investieren anstatt zu sparen. **
-
Warum negativzinsen EZB?
Warum negativzinsen EZB? Die Europäische Zentralbank (EZB) hat negative Zinsen eingeführt, um die Wirtschaft anzukurbeln und die Inflation anzutreiben. Durch negative Zinsen sollen Banken dazu ermutigt werden, mehr Geld zu verleihen und Investitionen zu fördern. Dies soll wiederum das Wirtschaftswachstum ankurbeln und die Arbeitslosigkeit senken. Negative Zinsen können jedoch auch negative Auswirkungen haben, wie zum Beispiel auf die Renten- und Sparvorsorge der Bürger. Es ist daher wichtig, die langfristigen Auswirkungen und Risiken dieser Politik zu berücksichtigen. **
-
Wer nimmt negativzinsen?
Wer nimmt Negativzinsen? Negativzinsen werden in der Regel von Banken und anderen Finanzinstituten verlangt, wenn sie Geld bei der Zentralbank oder anderen Banken parken. Dies geschieht, um Anreize zu schaffen, dass Banken ihr Geld lieber verleihen oder investieren, anstatt es einfach zu horten. Privatkunden hingegen sind in der Regel nicht direkt von Negativzinsen betroffen, da Banken normalerweise versuchen, diese Kosten nicht an ihre Kunden weiterzugeben. Unternehmen könnten jedoch in einigen Fällen mit Negativzinsen konfrontiert werden, wenn sie große Geldbeträge bei Banken halten. **

Was bewirken negativzinsen?
Negativzinsen können verschiedene Auswirkungen haben. Zum einen können sie dazu führen, dass Banken weniger Zinsen für Einlagen zahlen müssen, was wiederum die Kreditvergabe und Investitionen ankurbeln kann. Andererseits können Negativzinsen auch dazu führen, dass Sparer weniger Zinsen auf ihre Ersparnisse erhalten, was langfristig zu einer Verringerung des Vermögens führen kann. Zudem können Negativzinsen die Währung schwächen und die Inflation anheizen. Insgesamt können Negativzinsen also sowohl positive als auch negative Auswirkungen auf die Wirtschaft haben. **
Welche Bank nimmt negativzinsen?
Welche Bank nimmt Negativzinsen? Negativzinsen sind eine Gebühr, die Banken von Kunden verlangen, um Geld auf ihren Konten zu halten. Einige Banken in Europa, wie beispielsweise die Schweizer UBS und die Deutsche Bank, haben bereits Negativzinsen eingeführt. Diese Maßnahme soll dazu dienen, die Kunden dazu zu ermutigen, ihr Geld auszugeben oder zu investieren, anstatt es einfach auf dem Konto liegen zu lassen. Es ist jedoch wichtig zu beachten, dass nicht alle Banken Negativzinsen erheben und die Politik von Bank zu Bank unterschiedlich sein kann. **
Top-Angebote
Produkte zum Begriff Negativzinsen:
-
Der wettbewerbsrechtliche Folgenbeseitigungsanspruch als Instrument des kollektiven Rechtsschutzes zur Rückforderung von Negativzinsen imDer Wettbewerbsrechtliche Folgenbeseitigungsanspruch Als Instrument Des Kollektiven Rechtsschutzes Zur Rückforderung Von Negativzinsen Im Einlagengeschäft, Taschenbuch Von Lucas Zurheide, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften,...44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die zivilrechtliche Wirksamkeit von Negativzinsen. Auswirkungen für die Vertragsgestaltung zwischen Banken und Kunden, Taschenbuch von SarahDie Zivilrechtliche Wirksamkeit Von Negativzinsen. Auswirkungen Für Die Vertragsgestaltung Zwischen Banken Und Kunden, Taschenbuch Von Sarah Brockmeyer, Grin, 978-3-346-36582-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langner, Olaf: Verwahrentgelt und Negativzinsen in der BankpraxisVerwahrentgelt und Negativzinsen in der Bankpraxis , Zum Werk Das Werk bietet eine systematische und praxisbezogene Darstellung der zivilrechtlichen, steuerrechtlichen und europarechtlichen Fragestellungen rund um die Themen Verwahrentgelt und Negativzinsen im Verhältnis der Kreditinstitute zu ihren Kunden. In diesem Bereich sind noch viele Fragen offen, die Ausprägungen bei den Kreditinstituten sind vielfältig und erst vereinzelt äußert sich die Rechtsprechung zu möglichen rechtlichen Ausgestaltungen und deren Rechtsfolgen für die (kautelarjuristische) Praxis. Abgerundet wird das Werk mit einer Darstellung zum Wirkzusammenhang zwischen der EZB-Zinspolitik und den daraus resultierenden Belastungen bei den Geschäftsbanken und einer rechtsvergleichenden Darstellung. Vorteile auf einen Blick praxisnah umfassende Behandlung aller Fragestellungen zum Thema Zielgruppe Das Werk richtet sich an alle Rechts- und Wirtschaftswissenschaftlerinnen und -wissenschaftler, Bankkundinnen und Bankkunden sowie an Bankerinnen und Banker, die sich konkret zu der Praxis und den Grundlagen der Negativzinsen sowie des Verwahrentgelts informieren möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230605, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Autoren: Langner, Olaf, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 182, Abbildungen: mit 6 Abbildungen, Keyword: Einlagenzinssatz; EZB; Leitzins; Verwahrverhältnis; Zinszahlungspflicht, Fachschema: Bankrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Bankrecht, Thema: Verstehen, Text Sprache: fre ger, Seitenanzahl: XXVII, Seitenanzahl: 155, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 159, Höhe: 14, Gewicht: 384, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann negativzinsen?
Negativzinsen treten in der Regel auf, wenn Zentralbanken versuchen, die Wirtschaft anzukurbeln, indem sie die Kreditvergabe fördern und die Sparquote senken. Dies geschieht oft in Zeiten wirtschaftlicher Unsicherheit oder Stagnation, um Investitionen und Konsum anzukurbeln. Negativzinsen können auch dazu dienen, die Inflation anzukurbeln, da sie Anreize schaffen, Geld auszugeben anstatt zu sparen. Die Einführung von Negativzinsen ist jedoch umstritten, da sie Auswirkungen auf Banken, Sparer und die allgemeine Wirtschaft haben können. Letztendlich ist die Entscheidung zur Einführung von Negativzinsen von verschiedenen Faktoren abhängig, darunter die wirtschaftliche Lage, die Inflationsrate und die Geldpolitik der jeweiligen Zentralbank. **
-
Sind negativzinsen erlaubt?
Sind Negativzinsen erlaubt? Diese Frage hängt von den jeweiligen rechtlichen Rahmenbedingungen ab, die von Land zu Land unterschiedlich sein können. In einigen Ländern sind Negativzinsen für Banken und Finanzinstitute erlaubt, während sie in anderen Ländern möglicherweise eingeschränkt oder verboten sind. Die Zulässigkeit von Negativzinsen kann auch von der Art des Vertrags abhängen, den eine Person oder ein Unternehmen mit einer Bank oder einem Finanzinstitut abgeschlossen hat. Es ist wichtig, sich über die geltenden Gesetze und Vorschriften in Bezug auf Negativzinsen in dem jeweiligen Land zu informieren, um zu verstehen, ob sie erlaubt sind. **
-
Wer bekommt negativzinsen?
Negativzinsen werden in der Regel von Banken an Kunden weitergegeben, die hohe Geldbeträge auf ihren Konten halten. Das bedeutet, dass diese Kunden für das Halten ihres Geldes bei der Bank zahlen müssen, anstatt Zinsen zu erhalten. Dies kann beispielsweise bei großen Unternehmen, institutionellen Anlegern oder vermögenden Privatpersonen der Fall sein. Die Banken erheben Negativzinsen, um die Kosten für die Aufbewahrung von großen Geldmengen auszugleichen und um Anreize zu schaffen, dass das Geld investiert oder ausgegeben wird. Kleinsparer oder normale Privatkunden sind in der Regel nicht von Negativzinsen betroffen. **
-
Was bedeutet "Negativzinsen"?
Negativzinsen bedeuten, dass Banken oder andere Finanzinstitute ihren Kunden Zinsen berechnen, wenn sie Geld bei ihnen einzahlen. Das bedeutet, dass Kunden für das Halten von Geld auf ihren Konten bezahlen müssen, anstatt Zinsen dafür zu erhalten. Negativzinsen werden oft von Zentralbanken eingeführt, um die Wirtschaft anzukurbeln, indem sie Anreize schaffen, Geld auszugeben oder zu investieren anstatt zu sparen. **
Ähnliche Suchbegriffe für Negativzinsen
-
Anlagealternativen in Zeiten von Negativzinsen für Privatanleger, Taschenbuch von Anonymous, GRIN, 978-3-346-51149-2Anlagealternativen In Zeiten Von Negativzinsen Für Privatanleger, Taschenbuch Von Anonymous, Grin, 978-3-346-51149-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirken sich Negativzinsen auf Anlageentscheidungen von vermögenden Privatanlegern aus? Private Banking und die Geldpolitik der EZB, TaschenbuchWie Wirken Sich Negativzinsen Auf Anlageentscheidungen Von Vermögenden Privatanlegern Aus? Private Banking Und Die Geldpolitik Der Ezb, Taschenbuch Von Jasmin Janle, Grin, 978-3-668-26778-7, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Über die Zulässigkeit des Ausschlusses von Negativzinsen im Verbraucherkreditvertrag, Taschenbuch von Markus Preslmayr, GRIN, 978-3-668-99892-6Über Die Zulässigkeit Des Ausschlusses Von Negativzinsen Im Verbraucherkreditvertrag, Taschenbuch Von Markus Preslmayr, Grin, 978-3-668-99892-6, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
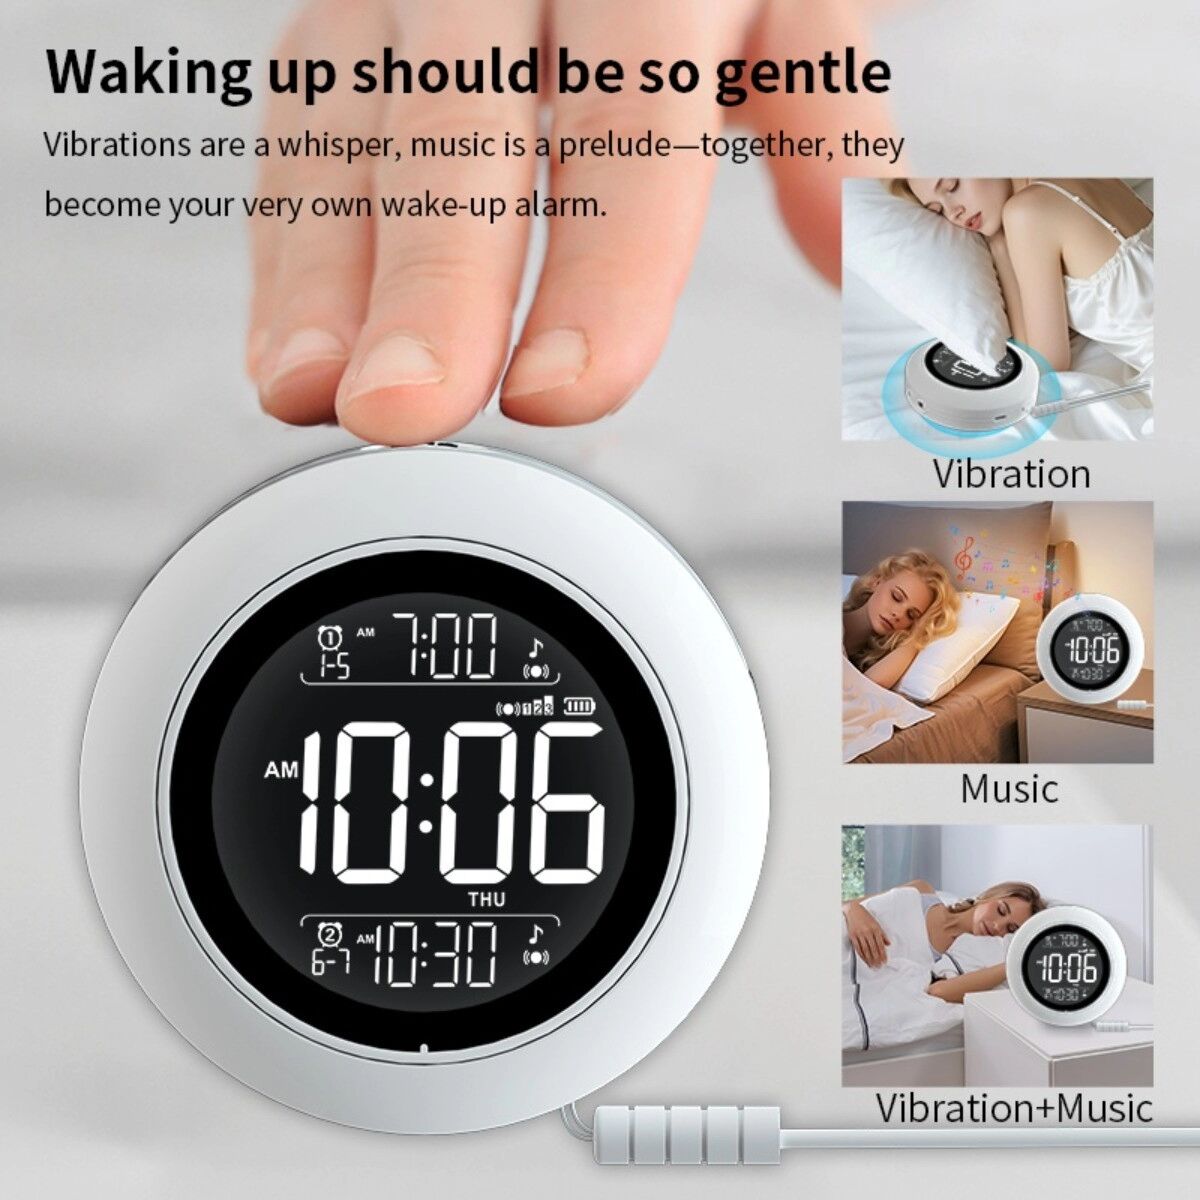
INF Tragbarer Vibrations-Wecker mit 3-stufiger Vibrationsstärke, USB-C wiederaufladbar und Musik-WiedergabeTragbarer Vibrationswecker mit USB-C Wiederaufladung, 3-stufiger Vibration, Dual-Alarm, Musik-Wiedergabe, Kindersicherung, Batterieanzeige und einstellbarer Schlummerfunktion 5–60 Min ideal für Reisen, Studenten und geteilte Räume. Kompakte Mobilität: Der tragbare Vibrationswecker kombiniert ein leichtes ABS+PC-Gehäuse mit klarer Wochentagsanzeige und DST-Unterstützung, ideal für Studenten, Reisende und Schichtarbeiter. Durch das kompakte Format passt der Wecker in Taschen oder auf den Nachttisch, bietet duale Alarmplanung und Schlummerfunktionen und sorgt für zuverlässige Wecksignale, ohne viel Platz einzunehmen. Die Transportfähigkeit und die USB-C-Ladeoption erleichtern den täglichen Gebrauch unterwegs und zu Hause. Anpassbare Alarme: Dieser Wecker bietet drei Alarmmodi sowie drei Vibrationsstufen, sodass Nutzer zwischen Ton, Vibration oder Ton plus Vibration wählen können. Als einstellbarer 3-stufiger Vibrationsalarm mit reiner Vibrations-Stummfunktion unterstützt das Gerät vier Alarmtage-Muster (1-7/1-6/1-5/6-7), zwei gruppierte Alarme und eine einstellbare Schlummerzeit von 5 bis 60 Minuten (Standard 5 Minuten). Diese Vielfalt macht den tragbaren Vibrationswecker geeignet für Tief- und Leichtschläfer sowie für Personen, die im geteilten Raum dezent geweckt werden möchten. Bequeme Aufladung: Die USB-C-Wiederaufladbarkeit und die integrierte Ladefunktion eliminieren den Bedarf an Einwegbatterien. Mit sichtbarer Batterieanzeige und Niedrigenergie-Warnung gewährleistet der Wecker kontinuierlichen Betrieb für Musik-Wiedergabe, Vibrationsfunktionen und tägliche Nutzung. Die wiederaufladbare Konstruktion bietet verlässliches Energiemanagement für Anwender, die Wert auf unkomplizierte und unterbrechungsfreie Weckfunktionen auf Reisen oder zu Hause legen. Kindersicherung & Bedienung: Der Wecker verfügt über eine Kindersicherungsfunktion und eine zweisprachige Anleitung für eine einfache Einrichtung, was ihn für Familien oder Wohngemeinschaften geeignet macht. Das klare 2.05inch Display, die Wochentagsanzeige, der 12/24-Stunden-Schalter und die einfachen Bedienelemente reduzieren die Einrichtungszeit, während die Kindersicherung unbeabsichtigte Änderungen verhindert. Die Kombination aus Anzeige, Steuerung und Schutz sorgt für praktische Sicherheit und einfache Nutzung. Spezifikationen: Farbe: Weiß Größe: Länge:8.8cm x Breite:3cm x Höhe:8.8cm Material: ABS+PC Parameter: Farbe white, Time display, 12/24 hour display toggle, DST, Weekday display, Dual alarms, Alarm day patterns 1-7/1-6/1-5/6-7, Snooze default 5 minutes adjustable 5~60 minutes, Three alarm modes sound, vibration, sound+vibration, Vibration alarm three-level adjustable low-middle-high, Music playback, Child lock, Battery level indicator low power reminder, Charging function, Weekday display, Bildschirmgröße:2.05inch Das Paket beinhaltet: Wecker x1 Chinesisch-Englisch zweisprachige Anleitung x1 USB zu tpcy-c Stromkabel x1 Perlenbaumwollbeutel x126,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum negativzinsen EZB?
Warum negativzinsen EZB? Die Europäische Zentralbank (EZB) hat negative Zinsen eingeführt, um die Wirtschaft anzukurbeln und die Inflation anzutreiben. Durch negative Zinsen sollen Banken dazu ermutigt werden, mehr Geld zu verleihen und Investitionen zu fördern. Dies soll wiederum das Wirtschaftswachstum ankurbeln und die Arbeitslosigkeit senken. Negative Zinsen können jedoch auch negative Auswirkungen haben, wie zum Beispiel auf die Renten- und Sparvorsorge der Bürger. Es ist daher wichtig, die langfristigen Auswirkungen und Risiken dieser Politik zu berücksichtigen. **
-
Wer nimmt negativzinsen?
Wer nimmt Negativzinsen? Negativzinsen werden in der Regel von Banken und anderen Finanzinstituten verlangt, wenn sie Geld bei der Zentralbank oder anderen Banken parken. Dies geschieht, um Anreize zu schaffen, dass Banken ihr Geld lieber verleihen oder investieren, anstatt es einfach zu horten. Privatkunden hingegen sind in der Regel nicht direkt von Negativzinsen betroffen, da Banken normalerweise versuchen, diese Kosten nicht an ihre Kunden weiterzugeben. Unternehmen könnten jedoch in einigen Fällen mit Negativzinsen konfrontiert werden, wenn sie große Geldbeträge bei Banken halten. **
-
Was bewirken negativzinsen?
Negativzinsen können verschiedene Auswirkungen haben. Zum einen können sie dazu führen, dass Banken weniger Zinsen für Einlagen zahlen müssen, was wiederum die Kreditvergabe und Investitionen ankurbeln kann. Andererseits können Negativzinsen auch dazu führen, dass Sparer weniger Zinsen auf ihre Ersparnisse erhalten, was langfristig zu einer Verringerung des Vermögens führen kann. Zudem können Negativzinsen die Währung schwächen und die Inflation anheizen. Insgesamt können Negativzinsen also sowohl positive als auch negative Auswirkungen auf die Wirtschaft haben. **
-
Welche Bank nimmt negativzinsen?
Welche Bank nimmt Negativzinsen? Negativzinsen sind eine Gebühr, die Banken von Kunden verlangen, um Geld auf ihren Konten zu halten. Einige Banken in Europa, wie beispielsweise die Schweizer UBS und die Deutsche Bank, haben bereits Negativzinsen eingeführt. Diese Maßnahme soll dazu dienen, die Kunden dazu zu ermutigen, ihr Geld auszugeben oder zu investieren, anstatt es einfach auf dem Konto liegen zu lassen. Es ist jedoch wichtig zu beachten, dass nicht alle Banken Negativzinsen erheben und die Politik von Bank zu Bank unterschiedlich sein kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.